Importanța creditelor de nevoi personale în România, în contextul austerității fiscale
Situația economică din România 2025
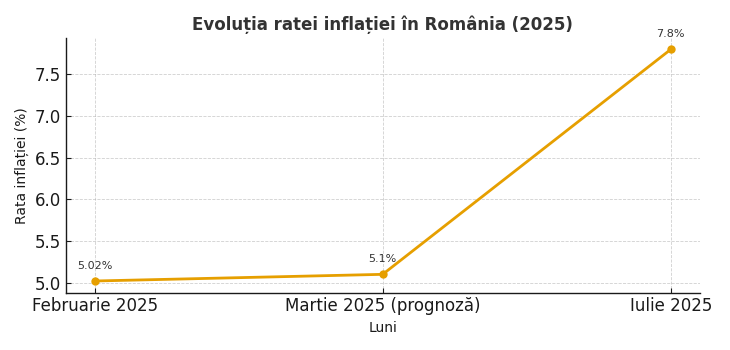
România trece printr-o perioadă complexă, marcată de măsuri fiscale de austeritate și presiuni economice asupra populației. Creșterea taxelor, ajustările bugetare și inflația ridicată influențează direct puterea de cumpărare a românilor. Potrivit datelor publicate de Institutul Național de Statistică (INS), rata inflației a rămas ridicată în primele luni din 2025. În acest context, accesul la credite de nevoi personale devine o soluție tot mai importantă pentru a acoperi cheltuielile neprevăzute sau pentru a finanța proiecte personale.
De ce sunt importante creditele de nevoi personale?
Un credit de nevoi personale este un împrumut bancar sau nebancar, oferit în lei (în funcție de eligibilitate și analiza băncii), fără a fi necesară justificarea destinației banilor. Acesta reprezintă o opțiune atractivă pentru românii care:
-
se confruntă cu cheltuieli medicale neplanificate,
-
doresc să își consolideze datoriile,
-
au nevoie de lichidități pentru renovări sau investiții mici,
-
vor să își mențină nivelul de trai într-o perioadă de instabilitate financiară.
Contextul austerității și rolul băncilor
În condițiile în care Guvernul aplică politici de austeritate pentru reducerea deficitului bugetar, presiunea pe bugetele familiale crește. În același timp, băncile din România își adaptează ofertele, punând la dispoziție credite rapide, cu dobânzi fixe sau variabile, în funcție de profilul clientului și gradul de îndatorare. Conform informațiilor furnizate de Banca Națională a României (BNR), indicele IRCC a avut o evoluție oscilantă, influențând costul creditelor de nevoi personale.
Astfel, creditele de nevoi personale devin o punte între veniturile limitate ale populației și nevoia de stabilitate financiară.
Avantajele creditelor de nevoi personale în România
-
Flexibilitate – nu este nevoie să justifici utilizarea banilor.
-
Acces rapid – multe instituții bancare oferă credite pe loc.
-
Dobânzi competitive – în special pentru clienții cu venituri stabile.
-
Posibilitatea refinanțării – românii pot consolida mai multe datorii într-un singur credit.
Băncile comerciale și Asociația Română a Băncilor (ARB) subliniază că aceste produse financiare oferă clienților o alternativă mai accesibilă față de alte tipuri de împrumuturi.
Ce trebuie să știe românii înainte de a accesa un credit
-
Verifică dobânda anuală efectivă (DAE) – pentru a cunoaște costul real al creditului.
-
Compară ofertele mai multor bănci din România.
-
Calculează gradul de îndatorare și asigură-te că veniturile lunare acoperă rata.
-
Ia în calcul stabilitatea locului de muncă în contextul economic actual.
Pentru a lua cea mai bună decizie, verifică și consultă informațiile oficiale de pe site-ul Ministerului Finanțelor Publice, unde sunt publicate actualizările legate de politici fiscale și măsurile de austeritate aplicate în România. Dacă nu te descurci, contactează echipa noastră de consultanți financiari bancari pentru a analiza împreună cu ei piața de profil și de a fi îndrumat spre cea mai bună soluție, în funcție de eligibilitate și analiza băncilor.
Concluzie
Într-o perioadă de austeritate fiscală și instabilitate economică, creditele de nevoi personale pot reprezenta un sprijin real pentru populație. Ele oferă acces la lichidități, ajută familiile să depășească momente dificile și contribuie la menținerea echilibrului financiar într-un context provocator.
Dacă ești în căutarea celui mai bun credit, analizează atent ofertele băncilor din România și alege varianta care se potrivește cel mai bine nevoilor tale.
Pentru a alege cea mai bună variantă pentru tine, solicită acum o analiză gratuită și află care sunt pașii de urmat, respectând cu strictețe cerințele băncilor comerciale.